- Ein Wohnsitz auf Zypern liegt zwar in der Europäischen Union, doch bei jedem Flug aufs Festland finden weiterhin Schengen-Grenzkontrollen statt.
- Aufenthaltstitel und unbeschränkte Steuerpflicht sind strikt getrennt: Für das Finanzamt zählen allein die 183-Tage-Grenze oder die 60-Tage-Regelung.
- Der Non-Dom-Status stellt Dividenden und Zinsen von der Verteidigungsabgabe SDC frei, während Gehälter und lokale Tätigkeiten regulär besteuert werden.
Was einen belastbaren Zweitwohnsitz auf Zypern ausmacht
Ein strategischer Ausweichwohnsitz ist keine Ferienwohnung am Meer. Für international tätige Unternehmer und Investoren geht es um einen rechtssicheren Aufenthalts- und Steuerstatus, der sofort nutzbar ist, falls sich Steuergesetze, Bankenregulierung oder politische Rahmenbedingungen im Herkunftsland verschärfen.
Zypern behauptet sich seit Jahren auf den Auswahllisten, weil die Republik EU-Rechtssicherheit, ein vom englischen Common Law geprägtes Gesellschaftsrecht, Englisch als gängige Geschäftssprache und einen großen Immobilienmarkt vereint. Ob Zypern ein Steuerparadies ist, haben wir an anderer Stelle untersucht – hier stehen die konkreten Aufenthaltstitel und die Standortpraxis im Mittelpunkt.
Der Zuzug von Kapital und Fachkräften prägt das Straßenbild. Neue Bürotürme in Limassol, der Ausbau des Flughafens Larnaka sowie tausende IT-Spezialisten und Firmengründer haben die lokale Wirtschaft spürbar verändert. Dennoch ersetzt die wirtschaftliche Dynamik vor Ort keine lückenlose Dokumentation gegenüber Finanzämtern und Banken.
Vier Aufenthaltswege und ihre gesetzlichen Hürden
Staatsangehörige der EU und des EWR berufen sich auf die europäische Niederlassungsfreiheit. Nach dem Umzug beantragen sie vor Ort lediglich ihre Anmeldebescheinigung (den sogenannten Yellow Slip), ohne Kapital in ein Investorenprogramm binden zu müssen. Für Inhaber eines EU-Passes bleibt dies der schnellste und unkomplizierteste Weg.
Drittstaatsangehörige müssen sich zwischen verschiedenen gesetzlichen Verfahren entscheiden. Das beschleunigte Daueraufenthaltsverfahren für Investoren nach Regulation 6(2) erfordert in der Regel den Erwerb einer neuen Wohnimmobilie direkt vom Bauträger im Wert von mindestens €300,000 netto (zuzüglich Mehrwertsteuer) sowie den Nachweis gesicherter Auslandseinkünfte von derzeit mindestens €50,000 pro Jahr für den Hauptantragsteller (mit Aufschlägen für Ehepartner und unterhaltsberechtigte Kinder). Die verbindlichen Merkblätter veröffentlicht die Regierung auf ihrer Übersichtsseite zu Aufenthaltsgenehmigungen.
Dieser Titel gewährt ein unbefristetes Daueraufenthaltsrecht, verpflichtet die Inhaber jedoch dazu, mindestens einmal alle 24 Monate nach Zypern einzureisen, damit die Genehmigung nicht erlischt. Zudem vermittelt die Karte keine Staatsbürgerschaft: Das frühere Programm für Staatsbürgerschaft durch Investition wurde eingestellt, und eine reguläre Einbürgerung setzt einen mehrjährigen physischen Aufenthalt sowie bestandene Griechisch- und Integrationsprüfungen voraus.
Wer über ausreichende passive Auslandseinkünfte verfügt, aber keine Neubauimmobilie kaufen möchte, kann eine reguläre Aufenthaltsgenehmigung für finanziell Unabhängige (Kategorie F) beantragen. Da diese Anträge ohne Beschleunigungsprivileg bearbeitet werden, müssen Bewerber in der Praxis mehrjährige Bearbeitungszeiten einkalkulieren.
Für ortsunabhängig Beschäftigte aus Nicht-EU-Staaten, die für ausländische Arbeitgeber oder Kunden tätig sind, existiert darüber hinaus das Cyprus Digital Nomad Visa. Voraussetzung ist ein stabiles monatliches Nettoeinkommen von mindestens €3,500; die Aufenthaltserlaubnis gilt zunächst für ein Jahr, lässt sich um maximal zwei weitere Jahre verlängern und ist landesweit auf ein Kontingent von 500 Plätzen gedeckelt. Aktuelle Antragsformulare und Kontingentstände finden sich auf dem Portal der Migrationsbehörde.
Steueransässigkeit: 183-Tage-Prinzip oder 60-Tage-Regelung
Eine ausländerrechtliche Aufenthaltskarte führt nicht automatisch zur steuerlichen Ansässigkeit auf Zypern. Das zyprische Finanzamt prüft die unbeschränkte Steuerpflicht anhand eigener gesetzlicher Anwesenheitskriterien im Kalenderjahr – eine Trennung, die wir ausführlich in unserem Leitfaden zur 183-Tage-Regel dargestellt haben.
Nach der Grundregel begründet ein physischer Aufenthalt von mehr als 183 Tagen pro Kalenderjahr die Steueransässigkeit auf der Insel. Dabei gilt der Anreisetag als Aufenthaltstag auf Zypern, während der Abreisetag nicht mitzählt. Vielreisende sollten Bordkarten, Mietverträge und Belege sorgfältig archivieren.
Alternativ kennt das zyprische Steuerrecht die 60-Tage-Regelung. Sie greift, wenn Steuerpflichtige mindestens 60 Tage im Kalenderjahr auf Zypern verbringen, dort ganzjährig über eine feste Wohnstätte (Eigentum oder Mietvertrag) verfügen und auf der Insel einer Erwerbstätigkeit nachgehen, ein Unternehmen betreiben oder ein Direktorenamt in einer auf Zypern steueransässigen Gesellschaft bekleiden – vorausgesetzt, sie halten sich in keinem anderen Staat länger als 183 Tage auf. Da die Finanzverwaltung die tatsächliche Ausübung dieser Funktionen genau prüft, sind die jeweils aktuellen Verwaltungsrichtlinien maßgeblich.
Beansprucht auch der bisherige Heimatstaat weiterhin das Besteuerungsrecht, entscheiden die Tie-Breaker-Regeln der Doppelbesteuerungsabkommen (insbesondere ständige Wohnstätte und Mittelpunkt der Lebensinteressen). Ein zyprisches Steueransässigkeitszertifikat erleichtert zwar den Bankverkehr, schützt aber nicht vor deutscher oder österreichischer Wegzugsbesteuerung, der Hinzurechnungsbesteuerung (CFC-Regeln) oder erweiterten beschränkten Steuerpflichten im Herkunftsstaat.
Non-Dom-Regime und Verteidigungsabgabe SDC im Detail
Bei steuerlich auf Zypern ansässigen Personen hängt die Erhebung der Sonderabgabe zur Verteidigung (Special Defence Contribution – SDC) vom Domizilstatus ab. Zuzügler ohne ursprüngliches Domizil (Domicile of Origin) auf der Insel erhalten nach den gesetzlichen Kriterien für bis zu 17 von 20 Jahren den Status als Non-Dom (nicht-domizilierter Steuerresident).
Der entscheidende steuerliche Effekt für Non-Doms ist der Steuersatz von 0% SDC auf weltweite Dividenden und passive Zinserträge (lediglich der Beitrag zum staatlichen Gesundheitssystem GESY fällt bis zur jeweiligen Beitragsbemessungsgrenze an). Zudem wurde die SDC-Abgabe auf Mieteinkünfte ab dem Jahr 2026 für sämtliche Steuerzahler gestrichen. Nicht begünstigt sind hingegen laufende Arbeitseinkünfte: Gehälter und freiberufliche Honorare unterliegen dem regulären progressiven Einkommensteuertarif, während operative Unternehmensgewinne mit dem Körperschaftsteuersatz von 15% belastet werden.
Aufgrund dieser Dividendenbefreiung zählt die Insel zu den wichtigsten Fallbeispielen im europäischen Non-Dom-Vergleich, wie unsere Übersicht über Europas Non-Dom-Steuersysteme zeigt. Ebenso empfiehlt sich vor einer Standortentscheidung die Gegenüberstellung von Malta und Zypern bei Einwanderung und Steuern: Trotz ähnlicher Vermarktung unterscheiden sich Mindestaufenthalt, Remittance-Besteuerung und laufende Gesellschaftskosten erheblich.
Außerhalb des Schengen-Raums: Was das im Reisealltag bedeutet
Obwohl Zypern Mitglied der Europäischen Union und der Eurozone ist, gehört die Insel nicht zum Schengen-Raum. Bei jedem Flug von Larnaka oder Paphos nach Frankfurt, Wien oder Zürich passieren Reisende eine reguläre Passkontrolle.
Für Drittstaatsangehörige ohne visumfreien Schengen-Zugang hat diese fehlende Schengen-Mitgliedschaft unmittelbare Folgen. Ein zyprischer Aufenthaltstitel berechtigt zum Leben auf der Insel, ersetzt aber kein Schengen-Visum für Geschäfts- oder Privatreisen auf das europäische Festland. Wer regelmäßig Termine in kontinentaleuropäischen Metropolen wahrnimmt, muss weiterhin separate Visa beantragen und die 90/180-Tage-Grenze beachten.
Erst die Einbürgerung und der Erhalt eines zyprischen Reisepasses verschaffen die volle EU-Freizügigkeit in ganz Europa. Für Familien, die als langfristige Absicherung eine zweite EU-Staatsbürgerschaft anstreben, ist der Immobilienkauf über €300,000 daher nur der Auftakt einer mehrjährigen Wohnsitzphase und kein Direktzugang zum Pass.
Banken-Compliance, Immobilienpreise und die Teilung der Insel
Die Eröffnung von Privat- und Geschäftskonten bei zyprischen Banken erfordert heute eine umfangreiche Compliance- und Mittelherkunftsprüfung (KYC). Seit der Bankenkrise von 2013 und der Umsetzung strenger EU-Geldwäscherichtlinien verlangen die Institute lückenlose Steuerbescheide, Verträge und Vermögensnachweise, was das Onboarding internationaler Holdingstrukturen oft über Monate streckt.
Auf dem Immobilienmarkt hat die anhaltende Nachfrage aus dem Ausland die Kauf- und Mietpreise in Limassol sowie in gefragten Lagen von Paphos kräftig steigen lassen. In Larnaka und im Landesinneren liegen die Quadratmeterpreise noch niedriger, weshalb dort zahlreiche neue Wohnprojekte entstehen. Für das beschleunigte Investorenverfahren nach Regulation 6(2) gilt zudem eine wichtige Einschränkung: Die Mindestsumme von €300,000 muss in einen Erstbezug direkt vom Bauträger fließen – Bestandsimmobilien vom Zweitmarkt sind für dieses Schnellverfahren in der Regel ausgeschlossen.
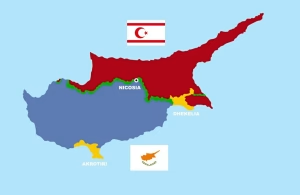
Nicht zuletzt muss jede Standortplanung die politische Teilung der Insel einkalkulieren. Die international anerkannte Republik Zypern übt die Hoheitsgewalt im Süden aus, während der Norden unter einer international nicht anerkannten Verwaltung steht. Die geschichtlichen Hintergründe beleuchtet unser Beitrag zum Zypern-Konflikt von der britischen Herrschaft bis zur UN-Pufferzone; rechtlich entscheidend ist, dass EU-Recht und Aufenthaltsprogramme der Republik Zypern nördlich der UN-Pufferzone keine Anwendung finden und Immobilienkäufe im Norden mit erheblichen Eigentumsrisiken behaftet sind.
Für wen sich Zypern nicht als Plan B eignet
Wer beruflich auf kurze Flugzeiten und kontrollfreies Reisen im Schengen-Raum angewiesen ist, stößt wegen der Insellage am östlichen Rand Europas schnell an praktische Grenzen. Und Gründer, denen es vorrangig um den niedrigsten regulären Körperschaftsteuersatz in der EU geht, prüfen häufig eher Festlandalternativen wie einen steuergünstigen EU-Standort in Bulgarien mit 10% Gewinnsteuer und Schengen-Anbindung.
Kaum steuerliche Entlastung bietet die Insel zudem Personen, deren Einkünfte fast ausschließlich aus einem lokalen Angestelltenverhältnis auf Zypern stammen, da hier der reguläre progressive Tarif bis 35% greift. Das Visum für digitale Nomaden ist zeitlich eng begrenzt und auf 500 Plätze kontingentiert. Und ein Investoren-Daueraufenthalt, bei dem weder die Immobilie gehalten noch das geforderte Auslandseinkommen oder der Mindestbesuch alle 24 Monate eingehalten wird, droht bei behördlichen Überprüfungen widerrufen zu werden.
Schließlich liegt Zypern im östlichen Mittelmeer in unmittelbarer Nachbarschaft zum Nahen Osten. Obwohl die Sicherheitslage in der Republik Zypern stabil ist, können geopolitische Krisen den regionalen Flugverkehr beeinträchtigen – ein Grund mehr, sich nicht auf einen einzigen Standort zu verlassen, sondern eine weitere Ausweichoption in einer anderen Weltregion vorzuhalten.
Sechs Prüfpunkte vor einer Standortentscheidung
Vor dem Immobilienkauf oder einer Wohnsitzverlagerung sollten folgende Punkte geklärt sein:
- Welcher Aufenthaltstitel passt zu Staatsangehörigkeit und Einkommensprofil – EU-Anmeldebescheinigung (Yellow Slip), Investoren-Daueraufenthalt nach Regulation 6(2), Kategorie F oder das befristete Digital-Nomad-Visum?
- Dient das Vorhaben als reine Notfalladresse, als steuerlicher Wohnsitzwechsel über die 60-Tage-Regelung, als operativer Firmensitz mit Substanz oder als mehrjähriger Weg zur Einbürgerung?
- Wie sieht die realistische Tageverteilung im Kalenderjahr aus, und könnte das bisherige Wohnsitzfinanzamt trotz Abmeldung weiterhin einen gewöhnlichen Aufenthalt oder Mittelpunkt der Lebensinteressen unterstellen?
- Erfüllt die ausgewählte Immobilie sämtliche Kriterien für den Erstverkauf vom Bauträger ab €300,000 netto sowie die Zahlungsabwicklung über Auslandskonten?
- Sind Vorlaufzeiten für Bank-KYC, Plätze an internationalen Schulen, die Einbindung in das Gesundheitssystem GESY und etwaige Griechisch-Sprachanforderungen für die Familie realistisch eingeplant?
- Welche Folgen haben die Nichtzugehörigkeit zum Schengen-Raum sowie Vorschriften zur Wegzugsbesteuerung oder Hinzurechnungsbesteuerung im Herkunftsstaat?
Zypern bewährt sich weiterhin als verlässlicher EU-Zweitstandort, wenn Aufenthaltsrecht, Tagezählung und wirtschaftliche Substanz sauber aufeinander abgestimmt sind. Als bloße Plastikkarte in der Schublade ohne gelebte Präsenz, ohne Bankanbindung und ohne zusätzliche Rückfalloption verfehlt das Modell jedoch seinen Zweck.