- الإقامة القانونية في قبرص تمنحك موطئ قدم داخل الاتحاد الأوروبي، لكن كل رحلة جوية نحو القارة الأوروبية لا تزال تخضع لتفتيش حدود منطقة شنغن.
- تصريح الإقامة الهجرية والإقامة الضريبية مساران منفصلان تماما: مصلحة الضرائب القبرصية لا تعتد إلا باختبار 183 يوما أو قاعدة 60 يوما من التواجد الفعلي.
- يعفي نظام غير المتوطنين (Non-Dom) أرباح الأسهم والفوائد من ضريبة الدفاع الخاصة (SDC)، في حين تخضع الرواتب والأعمال المحلية لشرائح الضريبة التصاعدية المعتادة.
ما الذي تعنيه الإقامة الاحتياطية (Plan B) في قبرص من الناحية العملية
تأمين قاعدة إقامة بديلة في الخارج لا يعني شراء شقة صيفية بإطلالة بحرية. فبالنسبة لرجال الأعمال والمستثمرين الدوليين، المقصود هو وضع قانوني وضريبي جاهز للتفعيل الفوري يتيح نقل العائلة أو إدارة الأعمال بسلاسة إذا تشددت القوانين الضريبية أو القيود المصرفية أو شروط التنقل في بلد الإقامة الأصلي.
تحافظ قبرص على موقعها المتقدم ضمن هذه الخيارات الأوروبية لأنها تجمع بين العضوية الكاملة في الاتحاد الأوروبي، وبيئة تشريعية تجارية مستمدة من القانون العام الإنجليزي، واعتماد اللغة الإنجليزية في المعاملات اليومية، إلى جانب سوق عقاري نشط. كنا قد ناقشنا في تقرير سابق ما إذا كانت قبرص ملاذا ضريبيا – أما هنا فنركز على المسارات القانونية للإقامة ومتطلبات التواجد الفعلي على الجزيرة.
يظهر حجم الإقبال الدولي بوضوح على أرض الواقع؛ فالأبراج التجارية الحديثة في ليماسول، ومشاريع توسعة مطار لارنكا، وتوافد آلاف المهنيين ومؤسسي الشركات الأجنبية غيرت ملامح الاقتصاد المحلي. غير أن هذا النشاط العمراني والتجاري لا يغني المستثمر عن ملف قانوني ومالي مكتمل يصمد أمام تدقيق البنوك والسلطات الضريبية.
أربعة مسارات للإقامة القانونية وشروط كل منها
يستفيد مواطنو دول الاتحاد الأوروبي والمنطقة الاقتصادية الأوروبية مباشرة من حق حرية التنقل والاستقرار؛ إذ يكتفون بعد الوصول باستخراج شهادة التسجيل المحلية (المعروفة باسم Yellow Slip) دون الحاجة إلى ضخ استثمارات عقارية. ويظل هذا الإجراء المسار الأبسط والأقل تكلفة لمن يحمل جواز سفر أوروبيا.
أما المتقدمون من خارج الاتحاد الأوروبي فعليهم الاختيار بين عدة أطر تنظيمية. يرتكز المسار السريع للإقامة الدائمة عبر الاستثمار بموجب اللائحة 6(2) على شراء عقار سكني جديد مباشرة من شركة تطوير عقاري بقيمة لا تقل عن €300,000 (قبل احتساب ضريبة القيمة المضافة)، مع إثبات دخل سنوي مستقر من مصادر خارج قبرص يبدأ من €50,000 للمتقدم الرئيسي ويزداد عند إدراج الزوجة والأبناء المعالين. وتنشر الحكومة القبرصية الشروط التفصيلية على البوابة الرسمية لتصاريح الهجرة.
يمنح هذا التصريح إقامة دائمة غير محددة المدة، لكنه يلزم حامله بزيارة قبرص مرة واحدة على الأقل كل 24 شهرا كي لا يتعرض التصريح للإلغاء. ومن الضروري التمييز هنا بين الإقامة الدائمة والجنسية: فقد أغلقت قبرص نهائيا برنامج منح الجنسية مقابل الاستثمار، وبات الحصول على جواز السفر القبرصي عبر التجنيس العادي يتطلب سنوات طويلة من الإقامة الفعلية المتواصلة واجتياز اختبارات اللغة اليونانية والاندماج.
وبالنسبة لأصحاب الدخل الخارجي المستقل الذين لا يرغبون في تجميد رأس مال لشراء عقار جديد من مطور، يمكنهم التقدم بطلب إقامة على أساس الملاءة المالية (الفئة F). ونظرا لأن هذه الفئة لا تخضع للمسار الاستثماري السريع، فإن دراسة الملفات تستغرق وقتا أطول بكثير، ما يجعلها مسارا طويل الأجل وليست حلا سريعا للطوارئ.
كما تتيح قبرص للعاملين عن بعد من مواطني الدول غير الأوروبية التقدم لبرنامج الرحالة الرقميين (Cyprus Digital Nomad). وتشترط اللوائح الحالية إثبات دخل شهري صاف لا يقل عن €3,500 من مصادر خارج الجزيرة، حيث يمنح المتقدم بطاقة إقامة مؤقتة لمدة عام واحد قابلة للتجديد لعامين إضافيين كحد أقصى، وذلك ضمن سقف حكومي محدد بـ 500 تصريح على مستوى البلاد. ويمكن التحقق من توفر الحصص والنماذج عبر موقع إدارة الهجرة القبرصية.
الإقامة الضريبية: معيار 183 يوما مقابل قاعدة 60 يوما
حيازة بطاقة إقامة صادرة عن إدارة الهجرة لا تجعل صاحبها مقيما ضريبيا في قبرص بشكل تلقائي. فمصلحة الضرائب القبرصية تطبق معايير مستقلة لاحتساب أيام التواجد الفعلي خلال السنة التقويمية – وهو الفصل القانوني ذاته الذي يقع فيه كثيرون عند التعامل مع الدول المطبقة لـ قاعدة 183 يوما.
يقوم المسار الكلاسيكي على الإقامة الفعلية في قبرص لأكثر من 183 يوما خلال السنة الميلادية. ووفقا لقواعد الاحتساب الضريبي، يعد يوم الوصول إلى الجزيرة يوم تواجد في قبرص، بينما لا يحتسب يوم المغادرة. لذا يتعين على رجال الأعمال كثيري السفر الاحتفاظ بسجلات دقيقة لبطاقات الصعود إلى الطائرة وأختام الدخول والخروج.
إلى جانب ذلك، تنفرد قبرص بتطبيق قاعدة 60 يوما للإقامة الضريبية. ويشترط للاستفادة منها أن يقضي المكلف 60 يوما على الأقل سنويا في قبرص، وأن يحتفظ بمسكن دائم على الجزيرة (ملكا أو بعقد إيجار سنوي)، وأن يمارس عملا وظيفيا أو نشاطا تجاريا في قبرص أو يشغل منصب مدير في شركة مقيمة ضريبيا هناك – شريطة ألا يقضي أكثر من 183 يوما في أي دولة أخرى خلال السنة نفسها. ونظرا لتدقيق السلطات الضريبية في مدى واقعية هذه الروابط، ينبغي مراجعة التعليمات التنفيذية السارية قبل تقديم الإقرارات.
وعندما تطالب دولة أخرى أيضا باعتبار الفرد مقيما ضريبيا لديها، تحسم قواعد فض التنازع في اتفاقيات منع الازدواج الضريبي (مثل المسكن الدائم ومركز المصالح الحيوية) الموقف القانوني. ورغم أن شهادة الإقامة الضريبية القبرصية ضرورية للتعاملات المصرفية، فإنها لا تسقط تلقائيا ضرائب الخروج (Exit Tax)، أو قوانين الشركات الأجنبية الخاضعة للسيطرة (CFC)، أو التزامات الإفصاح الضريبي في الدولة الأم.
نظام غير المتوطنين (Non-Dom) وضريبة الدفاع الخاصة (SDC)
بعد استيفاء شروط الإقامة الضريبية في قبرص، يحدد مفهوم “الموطن الأصلي” (Domicile) مدى الخضوع لمساهمة الدفاع الخاصة (SDC). ويحصل الوافدون الأجانب الذين لا ينحدرون من موطن أصلي قبرصي في المعتاد على صفة مقيم غير متوطن (Non-Dom) لأغراض ضريبة SDC لمدة تصل إلى 17 سنة من أصل آخر 20 سنة من الإقامة الضريبية.
تتمثل الميزة الجوهرية لغير المتوطنين في تطبيق نسبة 0% SDC على عوائد الأسهم الموزعة والفوائد المصرفية (مع بقاء مساهمة نظام التأمين الصحي الوطني GESY بنسبة محدودة خاضعة لسقف سنوي). علاوة على ذلك، ألغت قبرص اعتبارا من عام 2026 ضريبة SDC على عوائد الإيجارات العقارية لجميع دافعي الضرائب دون استثناء. في المقابل، لا يشمل إعفاء Non-Dom الدخل الناتج عن العمل؛ إذ تخضع الرواتب والأجور المحلية لضريبة الدخل التصاعدية التي تصل إلى 35%، بينما تخضع الأرباح الصافية للشركات لضريبة الشركات البالغة 15%.
هذا الإعفاء القانوني على توزيعات الأرباح يفسر حضور قبرص الدائم ضمن أنظمة غير المتوطنين في أوروبا التي شملتها دراستنا المقارنة حول الأنظمة الضريبية الأوروبية لغير المتوطنين. كما يفيد الاطلاع على مقارنتنا التفصيلية بين مالطا وقبرص في شؤون الهجرة والضرائب، حيث تختلف الدولتان جذريا في عدد أيام الإقامة المطلوبة، وضرائب التحويلات المالية، وتكاليف الامتثال السنوية للشركات.
البقاء خارج منطقة شنغن: الأثر الفعلي على حركة السفر
رغم أن قبرص دولة عضو في الاتحاد الأوروبي وتتعامل باليورو، فإنها لا تزال خارج منطقة شنغن. ويعني ذلك عمليا أن أي مسافر يغادر مطار لارنكا أو بافوس متجها إلى باريس أو فرانكفورت أو جنيف يمر عبر نقاط مراقبة الجوازات.
وبالنسبة لحاملي جوازات السفر التي تحتاج إلى تأشيرة لدخول أوروبا، يشكل عدم انضمام قبرص إلى شنغن قيدا تشغيليا واضحا. فبطاقة الإقامة الدائمة القبرصية تمنح حق العيش على الجزيرة فقط، لكنها لا تتيح السفر دون تأشيرة إلى دول شنغن في القارة الأوروبية. وبالتالي سيظل على المقيم غير الأوروبي الذي تتطلب أعماله زيارة العواصم الأوروبية استخراج تأشيرات شنغن منفصلة والالتزام بقاعدة 90 يوما خلال كل 180 يوما.
لا تتحقق حرية التنقل والاستقرار الكاملة في عموم الاتحاد الأوروبي إلا بعد الحصول على جواز السفر القبرصي عن طريق التجنيس. لذا فإن العائلات التي تضع الجنسية الأوروبية الثانية هدفا نهائيا لها، ينبغي أن تتعامل مع شراء عقار بقيمة €300,000 بوصفه بداية لالتزام إقامة يمتد لسنوات، وليس طريقا فوريا للحصول على جواز سفر.
الامتثال المصرفي، وشروط العقارات الجديدة، والانقسام الجغرافي للجزيرة
يتطلب فتح الحسابات الشخصية وحسابات الشركات لدى المصارف القبرصية اجتياز إجراءات امتثال وتدقيق صارمة (KYC). فمنذ أزمة القطاع المصرفي عام 2013 وتطبيق توجيهات الاتحاد الأوروبي الصارمة لمكافحة غسل الأموال، تطلب البنوك المحلية إثباتات موثقة لمصادر الثروة والإقرارات الضريبية السابقة والعقود التجارية، ما قد يطيل إجراءات فتح الحسابات للهياكل الاستثمارية إلى عدة أشهر.
وفي السوق العقاري، أدى تدفق الوافدين والشركات إلى ارتفاع ملموس في أسعار البيع والإيجار في ليماسول والمناطق الساحلية في بافوس، بينما لا تزال لارنكا وبعض المناطق الداخلية تطرح أسعارا أقل للمتر المربع وتستقطب مشاريع سكنية جديدة. ويجب على المستثمرين المتقدمين للمسار السريع بموجب اللائحة 6(2) الانتباه إلى أن حد الـ €300,000 يشترط شراء عقار سكني جديد في عملية بيع أولى من المطور – إذ لا تقبل العقارات المستعملة (إعادة البيع) ضمن هذا المسار السريع.
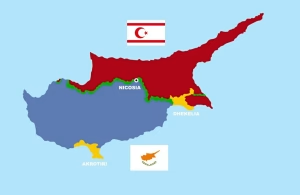
كذلك لا يمكن لأي تخطيط قانوني سليم إغفال الانقسام السياسي والجغرافي للجزيرة. فجمهورية قبرص المعترف بها دوليا تمارس سيادتها القانونية على الشطر الجنوبي، في حين يخضع الشطر الشمالي لإدارة منفصلة غير معترف بها دوليا. وقد تناولنا الجذور التاريخية لهذا الوضع في مقالنا حول النزاع القبرصي من الحكم البريطاني إلى المنطقة العازلة للأمم المتحدة؛ ومن الناحية القانونية، فإن تشريعات الاتحاد الأوروبي وبرامج الإقامة الرسمية لا تسري شمال المنطقة العازلة، كما أن شراء العقارات في الشمال ينطوي على مخاطر قانونية جسيمة تتعلق بنزاعات الملكية.
الحالات التي لا تكون فيها قبرص الخيار البديل الأنسب
الأفراد الذين تتطلب أعمالهم سفرا أسبوعيا مفتوحا دون حواجز حدودية داخل منطقة شنغن قد يجدون الطبيعة الجزرية لقبرص مقيدة لحركتهم. ومن ناحية أخرى، فإن رواد الأعمال الذين يبحثون عن أدنى معدل ضريبي عام للشركات داخل الاتحاد الأوروبي غالبا ما يفضلون وجهات برية مثل تأسيس قاعدة منخفضة الضرائب في بلغاريا حيث تبلغ ضريبة الشركات 10% مع عضوية كاملة في منطقة شنغن (بشرط استيفاء متطلبات التواجد التشغيلي هناك).
كما لن تحقق قبرص وفورات ضريبية استثنائية لمن يعتمد دخله بالكامل على وظيفة محلية داخل الجزيرة، لأن هذا الدخل يخضع لشرائح ضريبة الدخل التصاعدية العادية وليس لإعفاءات Non-Dom الخاصة بتوزيعات الأرباح. يضاف إلى ذلك أن تصاريح الرحالة الرقميين مؤقتة ومحصورة بسقف 500 تصريح، وأن الحصول على الإقامة الاستثمارية الدائمة دون نية حقيقية للاحتفاظ بالعقار وإثبات الدخل الخارجي وزيارة الجزيرة دوريا قد يعرض الملف للإلغاء عند المراجعة الرسمية.
وأخيرا، يفرض الموقع الجغرافي في شرق البحر الأبيض المتوسط حسابات إضافية؛ فالقرب من منطقة الشرق الأوسط يعني أن التوترات الجيوسياسية الإقليمية قد تؤثر أحيانا على مسارات الطيران المدني – وهو ما لا يلغي مزايا قبرص، لكنه يدعو المستثمر الحصيف إلى الاحتفاظ بخيار إقامة احتياطي إضافي في منطقة جغرافية أخرى.
قائمة تدقيق عملية قبل تجميد رأس المال والانتقال
أسئلة جوهرية ينبغي حسم إجاباتها قبل توقيع عقود الشراء أو نقل المركز الضريبي:
- أي مسار قانوني يتطابق مع جنسية المتقدم وهيكل عوائده المالية: تسجيل مواطني الاتحاد الأوروبي (Yellow Slip)، أم الإقامة الدائمة الاستثمارية 6(2)، أم الفئة F لأصحاب الدخل المستقل، أم تصريح الرحالة الرقميين المؤقت؟
- ما هو الهدف الفعلي من الخطوة: الاحتفاظ بعنوان إقامة احتياطي، أم نقل الإقامة الضريبية عبر قاعدة 60 يوما، أم تأسيس حضور تشغيلي لشركة، أم الاستقرار الفعلي لسنوات بهدف التقدم للجنسية؟
- كم يوما سيقضيها المتقدم فعليا في قبرص مقارنة بالدول الأخرى خلال السنة التقويمية، وهل تملك دولة الإقامة السابقة مبررات قانونية للاستمرار في المطالبة بالضرائب استنادا إلى مركز المصالح الحيوية؟
- هل يستوفي العقار المختار شروط البيع الأول من المطور العقاري بقيمة لا تقل عن €300,000 (قبل الضريبة) مع سداد القيمة من حسابات مصرفية خارج قبرص؟
- هل أخذت الأسرة في الحسبان الوقت اللازم لإجراءات التدقيق المصرفي (KYC)، وتوفر المقاعد في المدارس الدولية، وشروط التسجيل في النظام الصحي العام (GESY)، ومتطلبات تعلم اللغة اليونانية؟
- كيف ستتعامل الخطة الموضوعة مع بقاء قبرص خارج منطقة شنغن، أو مع أي تعديلات محتملة في قوانين ضريبة الخروج (Exit Tax) والإفصاح الضريبي في الدولة الأم؟
تظل قبرص إحدى أكثر القواعد الأوروبية فاعلية كخطة بديلة عندما تتكامل شروط الإقامة القانونية مع حساب الأيام والامتثال المصرفي. لكنها تفقد قيمتها العملية حين تتحول إلى مجرد بطاقة منسية في درج المكتب دون سجل سفر منضبط، ودون حضور اقتصادي حقيقي، ودون خطة طوارئ بديلة (Plan C).