- El programa estatal chino ya entrega a las fábricas locales sus primeros sistemas de litografía DUV de inmersión, dejando atrás la fase de prototipo.
- El plan de producción chino prevé unos cinco equipos en 2026 y cerca de veinte en 2027, frente a la capacidad de ASML de unas 130 máquinas de inmersión este año.
- El castigo bursátil descontó antes de tiempo un cambio de ciclo: la exclusividad en tecnología EUV y la capacidad de fabricación a gran escala siguen blindando a ASML.
Por qué la bolsa sobrerreaccionó a los titulares
La noticia de que un consorcio estatal de Shanghái había iniciado la producción de sus propios equipos de litografía de inmersión en ultravioleta profundo (DUV) provocó una brusca caída en las acciones de ASML. Parte del mercado interpretó el anuncio como el principio del fin del dominio occidental en maquinaria litográfica. Sin embargo, los datos industriales apuntan a una realidad mucho más contenida: China ha conseguido construir sus primeras máquinas operativas, pero todavía está muy lejos de competir de tú a tú con el líder europeo.
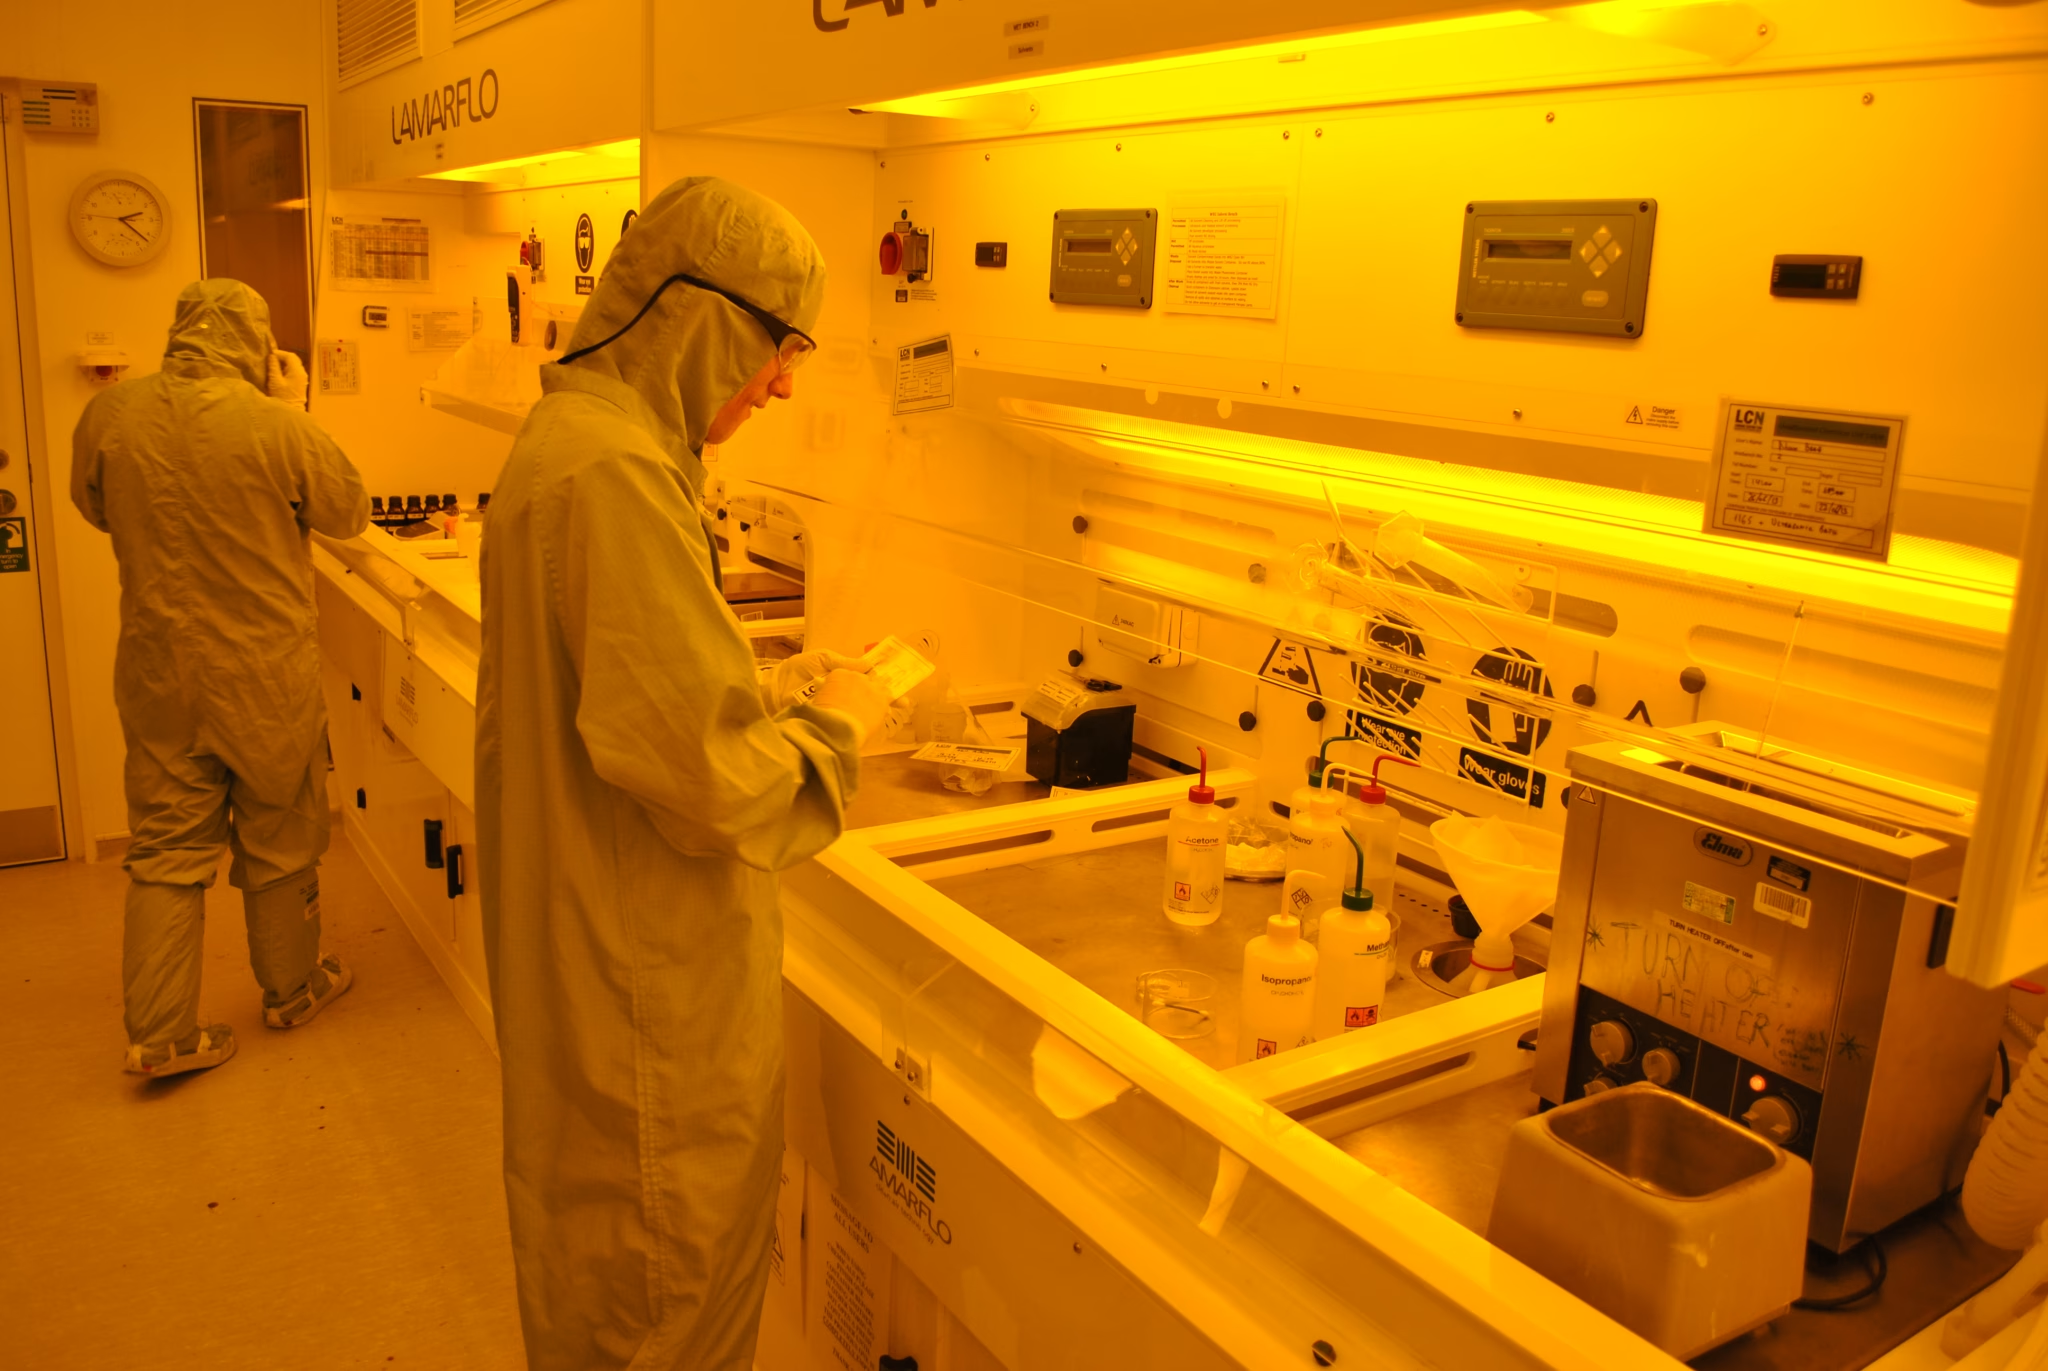
Shanghai Aishengna Electronic Technology Group figura como la entidad encargada de integrar a los distintos equipos nacionales de ingeniería litográfica. Las primeras unidades están destinadas a fundiciones y fabricantes de memoria chinos como SMIC, Hua Hong y CXMT. Aunque supone un paso tangible dentro de la estrategia de autosuficiencia tecnológica de Pekín, esto no implica que la cartera de pedidos de Veldhoven vaya a desplomarse en 2026.
Entre el DUV y el EUV hay un salto generacional
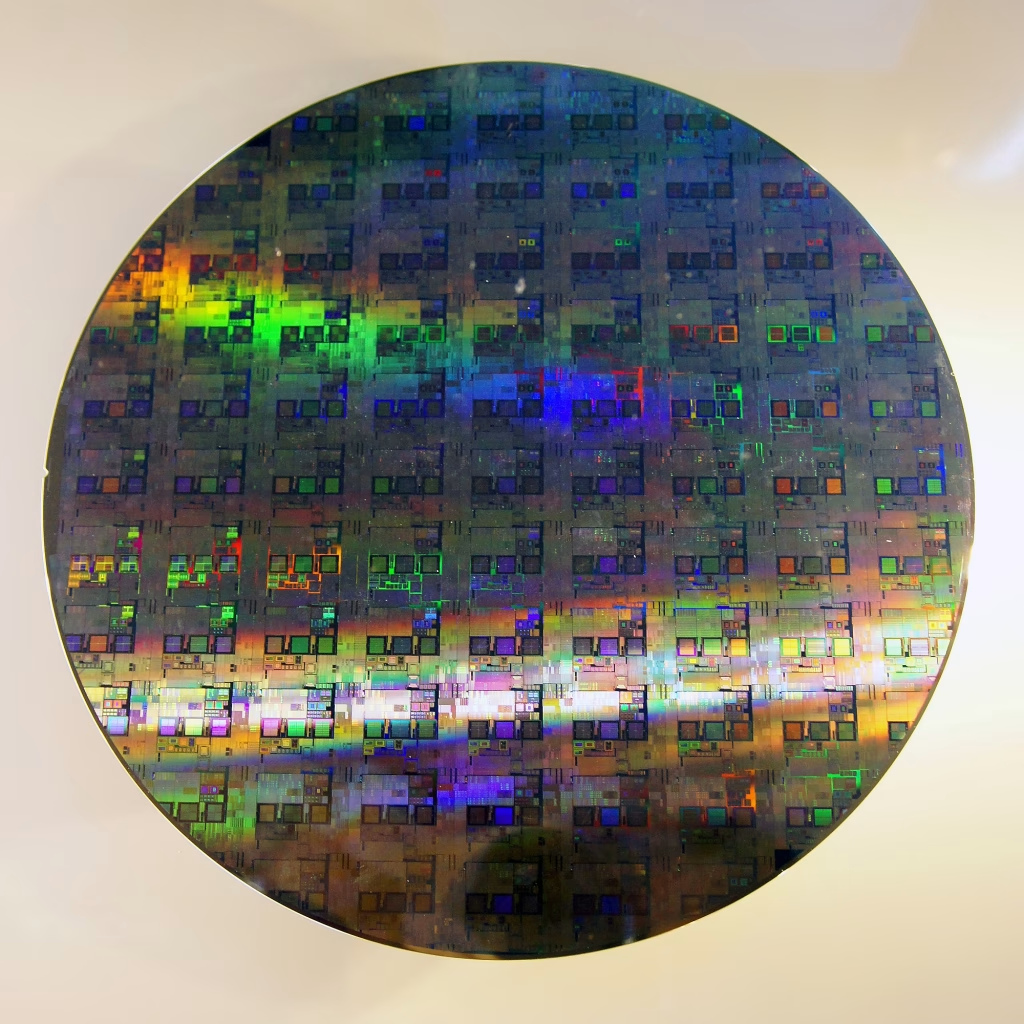
La litografía graba patrones de transistores sobre obleas de silicio mediante haces de luz: cuanto menor es la longitud de onda, mayor es la densidad de circuitos que cabe en cada chip. Los equipos DUV de inmersión emplean luz de 193 nanómetros proyectada a través de una película de agua ultrapura entre la lente y la oblea. El ultravioleta extremo (EUV), en cambio, trabaja a 13,5 nanómetros, lo que exige resolver desafíos físicos y ópticos de otra dimensión.
La litografía EUV genera radiación disparando pulsos láser contra gotas microscópicas de estaño fundido decenas de miles de veces por segundo en una cámara de vacío. Las sanciones comerciales promovidas por Estados Unidos prohíben la venta de sistemas EUV de ASML a China, mientras que el Gobierno neerlandés restringe además la exportación de varios modelos avanzados de DUV. Fabricar un escáner propio de DUV de inmersión tiene un mérito técnico innegable, pero la verdadera frontera tecnológica sigue estando en el EUV.
La capacidad industrial y la fiabilidad siguen del lado neerlandés
Según las filtraciones del sector, el calendario chino contempla fabricar unos cinco equipos de inmersión en 2026 y alrededor de veinte en 2027. En comparación, la capacidad productiva de ASML para 2026 ronda los 130 sistemas de inmersión de la gama NXT, con planes de ampliación adicionales sobre la mesa para los ejercicios siguientes. La competitividad de una planta de semiconductores depende del volumen de máquinas disponibles, la precisión al superponer capas, el tiempo de actividad continua y el porcentaje de chips sin defectos, no de la entrega de unas pocas unidades iniciales.
Los análisis técnicos sobre los equipos chinos también subrayan sus grandes dimensiones, la necesidad de superar largas pruebas de fiabilidad y el uso de determinados componentes importados. Los especialistas del sector sitúan el rendimiento de estos escáneres locales claramente por detrás de la generación actual de ASML, orientándolos hacia procesos de fabricación maduros más que hacia los microprocesadores de última generación. El avance industrial existe, pero la paridad técnica no.
El mercado chino sigue aportando una facturación clave a ASML
Aunque las restricciones comerciales impiden a ASML vender en China máquinas EUV y sus modelos superiores de DUV, las plantas del país continúan adquiriendo grandes lotes de equipos autorizados para nodos menos avanzados. Las previsiones financieras del grupo estiman que China representará alrededor del 20% de las ventas netas en 2026: una cuota porcentual inferior a los picos de los últimos años, pero superior en millones de euros a medida que crece la facturación global impulsada por la demanda de inteligencia artificial.
Esa dualidad define el momento actual de la industria. Mientras Pekín invierte para sustituir maquinaria extranjera a medio plazo, ASML sigue registrando importantes ingresos en el mercado chino y apoya el crecimiento del resto de su cartera en el ciclo global de inversión en centros de datos de IA. Quienes evalúan el valor únicamente por el nerviosismo bursátil de una sesión olvidan que ambas tendencias pueden convivir durante buena parte de la década.
Cuatro indicadores para evaluar el alcance real del proyecto chino
El primer factor clave será comprobar si los escáneres chinos logran mantener tasas estables de obleas útiles tras meses de operación continua en fábrica, más allá de las entregas inaugurales. El segundo consiste en verificar cuántas máquinas llegan efectivamente a las líneas de producción frente al objetivo de cinco y veinte unidades. En tercer lugar, habrá que vigilar posibles endurecimientos adicionales en los controles de exportación occidentales sobre el segmento DUV. Por último, solo el desarrollo de una línea china de producción EUV comercialmente viable alteraría de raíz el equilibrio del mercado, y ese objetivo sigue siendo el más lejano.
Para los lectores que siguen el conjunto de la industria de los chips, nuestro análisis previo sobre oportunidades de inversión en el sector de los semiconductores detalla cómo se articulan los proveedores de equipos, las fundiciones y los diseñadores de circuitos. El segmento de la litografía concentra hoy la mayor fricción geopolítica de toda esa cadena de valor.
Cadenas de suministro paralelas en lugar de una ruptura repentina
El inicio de la fabricación nacional de sistemas DUV de inmersión en China se enmarca en la progresiva división tecnológica mundial: creación de cadenas de suministro propias, blindaje de tecnologías estratégicas y fuertes subvenciones públicas. Es una pauta similar a la observada en los mercados de minerales críticos, desde el control sobre la capacidad de refinado hasta la imposición de licencias de exportación a materias primas esenciales para la electrónica avanzada. El monopolio occidental en litografía hace frente a un nuevo actor estatal, pero no se ha desmoronado.
A corto y medio plazo, la posición competitiva de ASML sigue protegida por su condición de proveedor único en EUV, su capacidad demostrada de producción industrial en serie y un ecosistema de suministradores especializados tejido durante décadas. A largo plazo, el desarrollo de maquinaria en China actuará como un proceso gradual que irá restando cuota de importación en gamas intermedias y obligará a los fabricantes occidentales a mantener su distancia mediante el despliegue del High-NA EUV y mejoras constantes de productividad.
¿Peligra el liderazgo mundial de ASML?
No en el horizonte inmediato. Un puñado de escáneres de inmersión ensamblados en el país asiático no reemplaza a una multinacional que prevé facturar decenas de miles de millones de euros gracias a la expansión mundial de fábricas para inteligencia artificial. El único riesgo capaz de alterar de golpe las previsiones sería un avance chino en EUV mucho más rápido de lo que hoy estima el consenso de analistas. Hasta entonces, la lectura más rigurosa sigue siendo la que recogen las presentaciones para inversores de ASML: China es al mismo tiempo un cliente relevante sujeto a controles de exportación y un competidor estratégico a largo plazo.
Para el inversor internacional, la conclusión resulta familiar. Los titulares llamativos provocan sacudidas puntuales en bolsa, pero son los costes y el rendimiento en planta, las restricciones comerciales y las leyes de la física los que determinan quién fabrica la siguiente generación de semiconductores.